Capital de giro: por que vender bem pode não bastar para manter o caixa

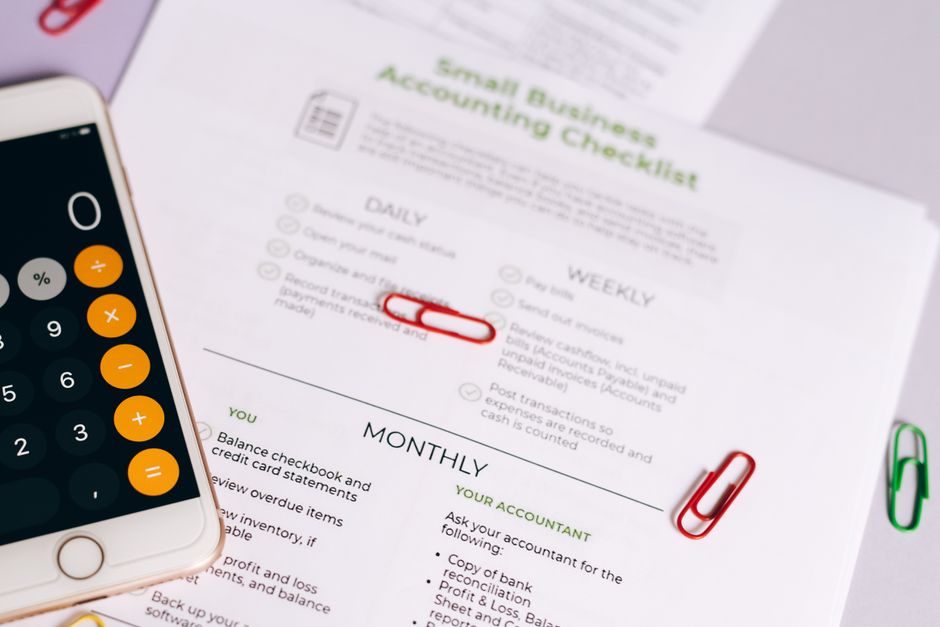
A empresa vende, os pedidos entram, mas chega a hora de pagar fornecedores e falta dinheiro na conta. Esse desencontro entre vendas e caixa pode pressionar a operação mesmo quando o negócio parece estar indo bem.
O problema costuma estar no intervalo entre pagar estoque, salários e outras despesas e receber dos clientes. Quando esse ciclo se alonga, o crescimento das vendas também pode aumentar o valor que fica preso na operação.
Entender onde o dinheiro está imobilizado ajuda a dimensionar a necessidade de capital de giro e a escolher medidas mais adequadas. O primeiro passo é identificar os prazos, os sinais de alerta e os recursos que podem ser liberados antes de recorrer a crédito.
Resumo em Fatos Diretos:
Lucro registrado e dinheiro disponível são coisas diferentes: valores podem estar presos em estoque ou em recebíveis.
O ciclo financeiro depende do tempo de estocagem, do prazo para receber clientes e do prazo para pagar fornecedores.
Vendas maiores podem ampliar a necessidade de caixa quando a empresa mantém um ciclo financeiro longo.
Estoque parado, atrasos de clientes e contas pessoais misturadas às empresariais podem pressionar o caixa.
Por que o caixa aperta mesmo quando as vendas crescem
Capital de giro é o recurso que sustenta a operação enquanto o negócio espera receber pelas vendas. A dificuldade aparece quando despesas e compras vencem antes da entrada do dinheiro dos clientes. Assim, uma empresa pode apresentar lucro e, ainda assim, não ter saldo suficiente para honrar compromissos imediatos.
O ciclo financeiro explica o intervalo
Para estimar esse intervalo, some o prazo médio de estocagem ao prazo médio de recebimento e subtraia o prazo médio de pagamento. Quanto maior o resultado, por mais tempo a empresa precisa financiar a operação antes de receber.
Crescer também pode consumir caixa
Quando as vendas aumentam sem mudança nos prazos, mais dinheiro pode ficar comprometido em mercadorias e valores a receber. Por isso, quem amplia pedidos ou atende mais clientes precisa observar se o caixa acompanha o ritmo.
Sinais de que a operação está usando recursos demais
O uso recorrente de crédito para pagar despesas rotineiras, a antecipação frequente de recebíveis e os atrasos a fornecedores indicam que o caixa pode estar sob pressão. Estoque que cresce mais do que as vendas também merece atenção, porque representa recursos que ainda não voltaram à conta.
Confira o que está prendendo o dinheiro
Compare os prazos de compra, venda e recebimento. Verifique também a inadimplência, as taxas de pagamento e as retiradas dos sócios. Separar as contas pessoais das empresariais torna mais claro o custo real da operação.
Saldo negativo exige contexto
Um saldo negativo de recursos de curto prazo não tem a mesma causa em todos os negócios. O sinal de maior risco é depender de dívida bancária de curto prazo para cobrir déficits recorrentes, pois os encargos podem agravar a falta de caixa.
Qual medida faz mais sentido para cada sinal de aperto
| Sinal observado | O que pode indicar | Resposta inicial |
|---|---|---|
| Antecipação recorrente | Dependência de crédito para cobrir o ciclo | Revisar prazos e comparar o custo total |
| Estoque parado | Dinheiro imobilizado em itens sem giro | Rever compras e buscar liberar recursos |
| Atraso a fornecedores | Caixa comprometido antes do vencimento | Negociar condições antes de acumular encargos |
| Lucro sem saldo disponível | Recursos presos em estoque ou recebíveis | Mapear entradas, saídas e prazos médios |
Como calcular a necessidade e agir sem improviso
Use os dados da gestão financeira para estimar os prazos médios de estoque, recebimento e pagamento. Depois, calcule o ciclo financeiro e multiplique seus dias pelo custo operacional diário. Essa estimativa ajuda a entender quanto recurso a operação precisa manter disponível.
Exemplo aplicado à rotina de uma loja
Uma loja que paga fornecedores antes de receber vendas parceladas pode ter um intervalo longo entre a saída e a entrada de dinheiro. Para organizar a análise, reúna os prazos reais e os custos da operação. O tema capital de giro na prática envolve justamente localizar esse intervalo antes de buscar uma solução de financiamento.
Recupere recursos antes de contratar crédito
Revise compras e transforme mercadorias paradas em caixa por meio de promoções ou kits, desde que os preços respeitem a margem. Negocie prazos com fornecedores, estimule formas de recebimento mais rápidas quando forem viáveis e estabeleça uma retirada definida para os sócios.
Compare o custo do crédito
Se ainda houver necessidade de financiamento, compare o Custo Efetivo Total, e não apenas a taxa anunciada. O crédito deve cobrir uma necessidade identificada e compatível com a capacidade de pagamento, sem substituir a correção de um problema recorrente no ciclo.
Conclusão
A falta de capital de giro não se resolve apenas vendendo mais. O ponto decisivo é entender quando o dinheiro sai, quando entra e quais recursos permanecem presos durante esse intervalo.
Com prazos mapeados, estoque acompanhado e contas separadas, fica mais fácil distinguir um aperto pontual de um desequilíbrio recorrente e avaliar medidas compatíveis com a operação.
Perguntas frequentes
O que é falta de capital de giro?
É a insuficiência de recursos disponíveis para manter a operação enquanto a empresa aguarda o recebimento das vendas.
Uma empresa lucrativa pode ficar sem dinheiro em caixa?
Sim. O lucro pode estar registrado enquanto os recursos permanecem em estoque ou em vendas ainda não recebidas.
Como calcular a necessidade de capital de giro?
Calcule o ciclo financeiro somando os prazos médios de estocagem e recebimento e subtraindo o prazo médio de pagamento. Multiplique o resultado pelo custo operacional diário.
Vender mais resolve a falta de capital de giro?
Não necessariamente. Se o dinheiro das vendas demora a entrar, o crescimento pode aumentar o valor comprometido na operação.
O que fazer antes de contratar crédito para capital de giro?
Revise estoque, recebimentos, prazos com fornecedores e despesas. Se o crédito continuar necessário, compare o Custo Efetivo Total e a capacidade de pagamento.
Fotos: Leeloo The First / Pexels · https://kaboompics.com/ / Pexels · Vlada Karpovich / Pexels.

Você também vai gostar
Capital circulante líquido: como saber se o caixa aguenta os vencimentos
A empresa pode fechar o mês com lucro e, ainda assim, não ter dinheiro disponível para pagar fornecedores,…
Planilha de precificação: como calcular preços sem perder margem
Vender bastante e ainda assim ver o caixa apertado costuma indicar um problema no preço: custos, impostos ou…
Calculadora de preço de venda: como formar um valor que cubra seus custos
Vender bastante e ainda sentir o caixa apertado pode ser sinal de que o preço não cobre tudo…